Pengetahuan Saham: Dari Istilah Dasar hingga Struktur Perusahaan
Daftar isi
Latar belakang: mengapa pengetahuan saham dimulai dari istilah dan struktur
Bagi banyak pembaca pemula, pengetahuan saham yang pertama kali diperlukan bukanlah teknik menilai valuasi, melainkan kemampuan membaca istilah yang berulang di laporan dan berita. Tanpa pegangan pada kosakata dasar dan gambaran struktur perusahaan, ringkasan prospektus atau berita RUPS akan terbaca sebagai deretan kalimat tanpa konteks.
Bab ini berfungsi sebagai jembatan antara bab sebelumnya yang berbicara tentang sektor dan indeks, dengan bab berikutnya yang akan membahas karakteristik tiap sektor. Tujuannya sederhana: melengkapi pembaca dengan istilah saham yang sering muncul dan gambaran struktur korporasi yang menyusun sebuah emiten, sehingga laporan keuangan tidak lagi terasa seperti dokumen asing.
Penjelasan di sini bersifat konseptual dan netral. Tidak ada nama emiten yang ditonjolkan, juga tidak ada angka yang diarahkan untuk membandingkan satu perusahaan dengan perusahaan lain. Fokusnya adalah membangun kerangka baca yang dapat dipakai ulang kapan saja pembaca menemukan dokumen baru dari bursa.
Istilah saham yang sering muncul di laporan dan berita
Bagian ini menjelaskan beberapa istilah saham yang paling sering muncul ketika pembaca membuka laporan tahunan, situs bursa, atau membaca berita pasar. Pemahaman atas istilah-istilah ini akan mempermudah pembaca mengikuti pembahasan pada bab-bab selanjutnya, terutama saat membaca ringkasan kinerja suatu emiten.
- Saham. Bukti kepemilikan atas sebagian kecil perusahaan. Pemegang saham memiliki hak suara dalam RUPS dan berhak atas dividen bila perusahaan memutuskan membagikannya.
- Dividen. Bagian laba yang dibagikan kepada pemegang saham. Kebijakan dividen ditetapkan dalam RUPS tahunan setelah laporan keuangan diaudit; tidak setiap tahun pembagian otomatis berlangsung.
- EPS (Earning Per Share). Laba bersih dibagi jumlah saham beredar. Angka ini kerap dirujuk di ringkasan kinerja, tetapi bila dibaca terpisah dari konteks beban pajak atau perubahan jumlah saham, nilainya bisa menyesatkan.
- Kapitalisasi pasar. Harga saham dikalikan jumlah saham beredar. Ukuran ini sering dipakai untuk membedakan emiten besar (umumnya berbobot di indeks) dengan emiten kecil.
- Board lot dan ritase. Satuan terkecil transaksi di papan bursa (lot). Di Indonesia satu lot setara 100 lembar saham. Ritase mengacu pada satuan yang lebih besar pada transaksi korporat tertentu.
Daftar di atas tidak menutup kemungkinan adanya istilah lain yang muncul dalam laporan tertentu. Yang penting, ketika menemui istilah baru, pembaca dapat mencatatnya dan kembali mencari definisinya sebelum melanjutkan baca. Kebiasaan ini lebih bermanfaat dibanding menghafal daftar tanpa konteks.
Membaca laporan keuangan tanpa menguasai istilah dasarnya seperti membaca peta tanpa mengenali simbolnya; semua garis terlihat, tetapi maknanya sulit ditangkap.
Mengenal struktur korporasi sebelum membaca laporan keuangan
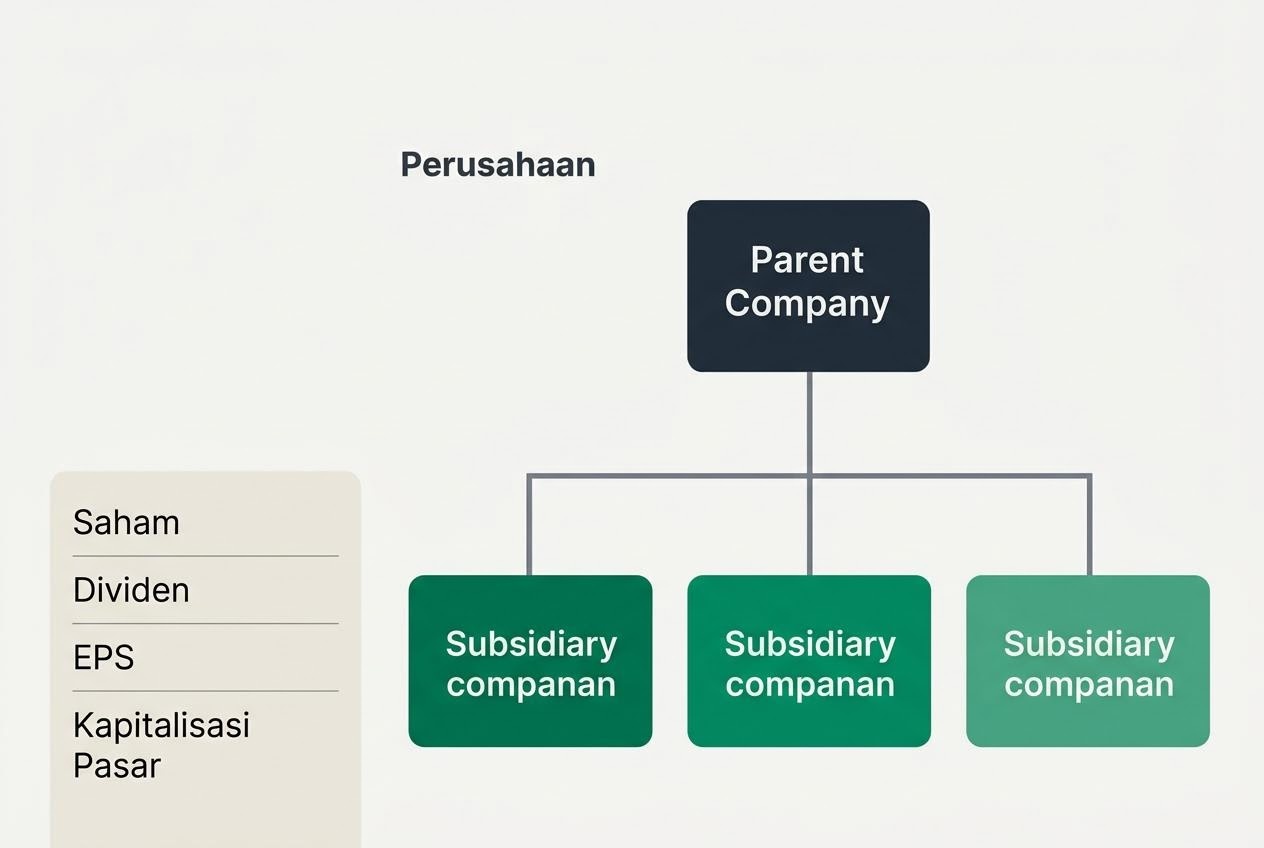
Setelah istilah dasar terlewati, langkah berikutnya adalah mengenali struktur korporasi yang menyusun sebuah emiten. Struktur ini penting karena posisi perusahaan dalam sebuah grup bisnis akan memengaruhi bagaimana pendapatan, beban, dan transaksi antar entitas dicatat dalam laporan keuangan.
Beberapa komponen yang sering muncul dalam bagan struktur korporasi:
- Perusahaan induk (parent). Entitas utama yang sahamnya tercatat di bursa dan memiliki kendali atas satu atau beberapa entitas lain.
- Anak perusahaan (subsidiary). Entitas yang mayoritas sahamnya dimiliki oleh induk. Hasil operasional anak perusahaan biasanya dikonsolidasikan ke laporan induk.
- Perusahaan asosiasi dan afiliasi. Entitas yang kepemilikannya tidak mencapai mayoritas, tetapi cukup untuk memberikan pengaruh signifikan. Porsi ini dicatat dengan metode ekuitas, bukan dikonsolidasikan penuh.
Di samping hubungan antarperusahaan, struktur korporasi juga mencakup organ pengurus. Direksi menjalankan kegiatan operasional sehari-hari, sedangkan Dewan Komisaris mengawasi kebijakan direksi serta memberikan nasihat. Pemegang saham, melalui RUPS (Rapat Umum Pemegang Saham), memiliki kewenangan tertinggi untuk menetapkan arah besar perusahaan, termasuk memilih anggota direksi dan komisaris.
Pemahaman atas pembagian peran ini membantu pembaca saat menemukan catatan transaksi afiliasi, perubahan komposisi anak perusahaan, atau pencatatan ulang kepemilikan dalam catatan atas laporan keuangan.
Tata kelola perusahaan dan kaitannya dengan catatan atas laporan
Tata kelola perusahaan mengatur bagaimana keputusan dibuat, dipantau, dan dipertanggungjawabkan kepada pemegang saham. Praktik ini terlihat konkret pada beberapa bagian laporan tahunan, terutama pada catatan atas laporan keuangan dan laporan tata kelola yang disampaikan dalam prospektus atau annual report.
Beberapa elemen tata kelola perusahaan yang patut dicermati pembaca:
- Komite audit. Komite di bawah Dewan Komisaris yang mengawasi proses pelaporan keuangan dan hubungan dengan akuntan publik.
- Transaksi afiliasi. Transaksi antara perusahaan induk dengan anak usaha, asosiasi, atau pihak yang memiliki hubungan kepemilikan. Sifat dan nilainya wajib diungkap dalam catatan.
- Kebijakan akuntansi dan estimasi. Pilihan metode penyusutan, pengakuan pendapatan, atau cadangan kerugian memengaruhi angka laporan. Catatan atas laporan menjelaskan dasar pilihan tersebut.
- Struktur kepemilikan publik (free float). Porsi saham yang beredar di tangan publik di luar pemegang pengendali. Angka ini memengaruhi likuiditas dan kerentanan harga pada transaksi besar.
Catatan atas laporan keuangan sering dibaca terakhir, padahal banyak keterangan penting tentang struktur dan tata kelola perusahaan justru tersimpan di bagian ini, bukan di angka laporan utamanya.
Membaca catatan dengan cermat membantu pembaca membedakan mana angka yang mencerminkan operasi inti dan mana yang dipengaruhi keputusan akuntansi atau transaksi antar entitas dalam satu grup. Ini menjadi dasar untuk menilai kualitas laporan secara objektif, tanpa harus langsung menyimpulkan kinerja.
Ilustrasi kasus: membaca struktur satu grup bisnis
Untuk mempertegas, bayangkan pembaca menemukan sebuah perusahaan induk yang sahamnya tercatat di bursa. Induk tersebut memiliki tiga anak usaha: satu bergerak di pengolahan bahan baku, satu lagi menyediakan jasa logistik, dan yang ketiga menjalankan jaringan distribusi. Pada laporan induk, ketiga entitas tersebut dikonsolidasikan, sehingga pendapatan dan beban mereka menjadi satu kesatuan.
Tantangan muncul ketika pembaca ingin memahami kontribusi setiap lini bisnis. Laporan terkonsolidasi tidak selalu menampilkan rincian per segmen secara detail. Di sinilah catatan atas laporan keuangan dan laporan segmen menjadi penting. Pembaca perlu melihat dua hal: (1) bagaimana setiap segmen menyumbang pendapatan, dan (2) apakah ada transaksi afiliasi yang menggeser angka antar segmen.
Selain itu, struktur grup seperti ini menimbulkan pertanyaan tentang efisiensi internal. Apakah jasa logistik dari anak usaha dikenakan tarif pasar wajar? Apakah ada perubahan kepemilikan yang baru terjadi pada periode berjalan? Jawaban atas pertanyaan ini biasanya tidak tertera di halaman ringkasan, melainkan tersembunyi pada catatan atas laporan.
Ilustrasi ini bukan untuk menyimpulkan apakah grup tersebut sehat atau tidak. Tujuannya adalah membiasakan pembaca bertanya: siapa pemegang pengendali, anak usaha apa saja yang dikonsolidasikan, dan transaksi afiliasi apa yang relevan. Pertanyaan-pertanyaan ini akan terus muncul kembali ketika pembaca berpindah dari satu emiten ke emiten lain.
Pengingat risiko
Beberapa hal yang patut diingat setelah membaca bab ini. Pertama, tidak semua istilah digunakan secara konsisten di setiap sumber; beberapa laporan menggunakan padanan bahasa Indonesia, sementara sumber lain mempertahankan istilah aslinya. Kedua, struktur korporasi dapat berubah karena akuisisi, divestasi, atau restrukturisui internal, sehingga bagan yang berlaku tahun ini belum tentu sama dengan tahun berikutnya. Ketiga, tata kelola perusahaan yang baik tercermin pada kualitas pengungkapan, tetapi pengungkapan yang panjang belum tentu berarti kualitasnya unggul jika tidak disertai praktik yang konsisten.
Bacaan lanjutan
Setelah membaca istilah dasar dan struktur korporasi, pembaca dapat melanjutkan ke bab-bab berikut untuk memperdalam satu konsep sekaligus: