Belajar Laporan Keuangan: Panduan Membaca Laporan Tahunan Emiten
Daftar isi
Latar belakang: mengapa belajar laporan keuangan penting bagi pembaca pemula
Belajar laporan keuangan sering terasa menakutkan karena dokumennya tebal dan penuh angka. Padahal, sebagian besar halaman adalah pengulangan struktur yang sama. Bagi pembaca yang ingin memahami emiten secara mandiri, kemampuan membaca laporan tahunan adalah pintu utama. Tanpa kemampuan ini, pembaca hanya bergantung pada ringkasan pihak luar dan kehilangan kesempatan untuk memeriksa sendiri asumsi yang dipakai.
Setiap emiten go public diwajibkan menerbitkan laporan tahunan yang dapat diakses publik. Dokumen ini biasanya memiliki tiga peran sekaligus: menjawab pertanyaan dasar tentang kondisi perusahaan, memberi konteks terhadap angka yang dilaporkan, serta menyediakan catatan rinci yang sering kali lebih informatif daripada tabel utamanya. Memahami struktur ini membuat proses belajar laporan keuangan menjadi jauh lebih ringan.
Bab ini bukan manual akuntansi. Tujuannya adalah memetakan bagian-bagian utama laporan tahunan agar pembaca tahu di mana harus mencari ketika sebuah pertanyaan muncul. Setelah peta ini terbentuk, membaca laporan emiten lain akan terasa lebih familiar karena struktur dasarnya serupa.
Struktur umum laporan tahunan sebuah emiten
Meskipun setiap emiten memiliki tata letak yang sedikit berbeda, sebagian besar laporan tahunan mengikuti urutan yang dapat dikenali. Bagian awal biasanya berisi ikhtisar bisnis: bidang usaha utama, segmen operasi, dan gambaran umum kondisi industri. Bagian tengah memuat ringkasan keuangan, laporan keuangan utama, dan diskusi manajemen. Bagian akhir berisi catatan atas laporan keuangan serta laporan auditor.
Bagian yang paling sering dikunjungi pembaca pemula biasanya adalah:
- Ikhtisar bisnis untuk memahami dari mana pendapatan datang.
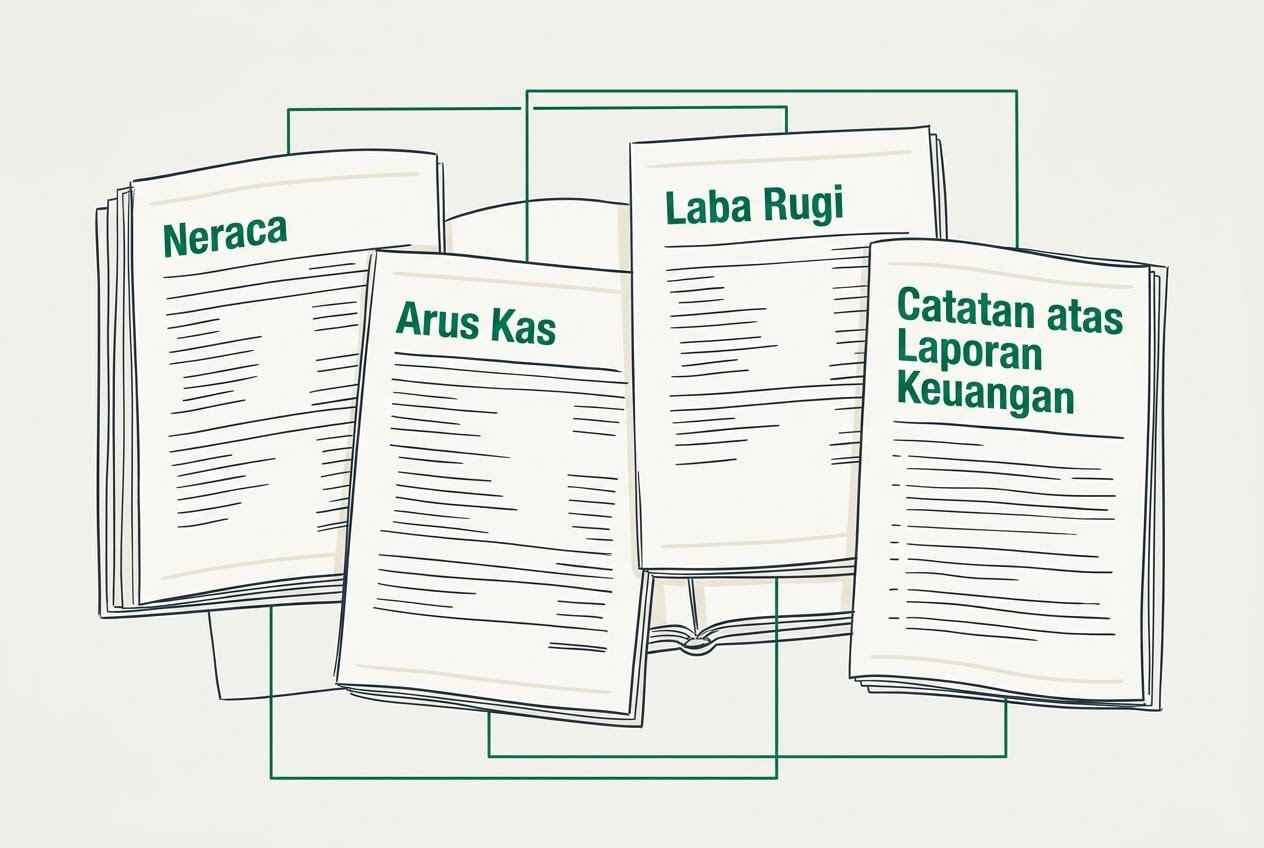
- Laporan keuangan utama: neraca, laba rugi, arus kas, dan perubahan ekuitas.
- Catatan atas laporan keuangan yang menjelaskan asumsi di balik angka-angka utama.
Urutan membaca tidak harus linear. Beberapa pembaca lebih nyaman memulai dari catatan atas laporan untuk memahami konteks, baru kemudian melihat tabel utama. Yang penting, pembaca tahu ke mana harus melompat ketika sebuah pertanyaan spesifik muncul.
Membaca neraca dengan tenang: posisi, bukan kecepatan
Neraca adalah potret posisi keuangan perusahaan pada satu titik waktu. Ia terdiri dari tiga blok besar: aset, kewajiban, dan ekuitas. Pembaca pemula sering kali langsung tertarik pada angka laba, padahal neraca sebenarnya menjawab pertanyaan yang berbeda: "apa yang dimiliki perusahaan dan bagaimana hal itu dibiayai?". Pertanyaan ini jauh lebih stabil dibanding pertanyaan tentang laba satu periode.
Beberapa pertanyaan yang dapat diajukan ketika membaca neraca:
- Bagaimana proporsi antara kewajiban jangka pendek dan jangka panjang?
- Apa komposisi aset lancar? Apakah didominasi kas, piutang, atau persediaan?
- Apakah ekuitas bertumbuh konsisten dari tahun ke tahun?
Neraca yang sehat tidak harus bebas hutang. Banyak industri wajar menggunakan pembiayaan untuk memperluas operasi. Yang penting dipahami adalah apakah struktur pembiayaan itu sesuai dengan karakteristik sektor dan arus kas perusahaan. Inilah sebabnya bab tentang sektor perbankan menjadi menarik, karena bank memiliki struktur neraca yang khas dibanding perusahaan non-keuangan.
Mengapa arus kas sering dianggap lebih jujur daripada laba
Laba rugi mengikuti dasar akrual: pendapatan diakui ketika terjadi transaksi, bukan ketika kas benar-benar diterima. Akibatnya, sebuah perusahaan bisa melaporkan laba yang tumbuh tetapi kasnya menyusut. Inilah sebabnya banyak pembaca berpengalaman menjadikan laporan arus kas sebagai pemeriksaan silang. Laporan arus kas mengelompokkan pergerakan kas menjadi tiga aktivitas: operasi, investasi, dan pendanaan.
Arus kas dari aktivitas operasi menjadi sorotan karena ia menunjukkan berapa kas yang dihasilkan oleh kegiatan utama perusahaan. Bila angka ini negatif dalam beberapa periode, padahal laba terlihat positif, pembaca wajar mencari penjelasan lebih lanjut di catatan atas laporan keuangan. Selisih antara laba dan arus kas operasi bisa muncul karena depresiasi, perubahan piutang, atau perubahan persediaan.
Arus kas tidak menggantikan laba; ia menambahkan dimensi waktu sehingga pembaca dapat melihat kapan kas benar-benar bergerak.
Membiasakan diri membaca arus kas sejak awal membuat pembaca lebih tenang ketika menemui laporan dengan laba tinggi tetapi kas yang ketat. Bukan untuk langsung mencurigai, melainkan untuk bertanya, "dari mana selisih ini datang?".
Catatan atas laporan keuangan: bagian yang sering dilewati
Catatan atas laporan keuangan adalah bagian yang paling sering dilewati pembaca pemula, padahal ia sering memuat informasi paling substantif. Di catatan inilah emiten menjelaskan kebijakan akuntansi yang dipakai, rincian pos-pos tertentu, serta risiko dan kewajiban kontinjensi. Bila tabel utama adalah ringkasan, catatan adalah cerita di balik ringkasan tersebut.
Beberapa pos yang umumnya menarik untuk diperiksa di catatan:
- Pendapatan: dari segmen mana pendapatan terbesar berasal dan bagaimana ia diakui.
- Aset tetap dan depresiasi: berapa umur ekonomis aset utama dan bagaimana beban depresiasi dihitung.
- Kewajiban kontinjensi: apakah ada perkara hukum atau komitmen material yang belum tercermin di neraca.
- Pihak berelasi: transaksi dengan entitas afiliasi yang dapat memengaruhi kewajaran angka.
Membaca catatan tidak harus dari awal hingga akhir. Cara yang lebih efisien adalah memulai dari catatan yang dirujuk oleh tabel utama, lalu memperluas bila diperlukan. Pendekatan ini membuat catatan menjadi pendamping, bukan beban.
Ilustrasi kasus: membaca satu emiten dengan kerangka empat bagian
Misalkan pembaca baru saja membuka laporan tahunan sebuah emiten pengelola jaringan gerai. Daripada langsung melompat ke angka laba, pembaca dapat mengikuti kerangka empat bagian tadi. Mulai dari ikhtisar bisnis: berapa jumlah gerai, di mana lokasinya, dan dari segmen mana pendapatan utama berasal. Lalu beralih ke neraca untuk melihat komposisi aset lancar, terutama persediaan dan piutang dari mitra.
Berikutnya, periksa arus kas dari aktivitas operasi. Apakah kas yang dihasilkan dari operasi sebanding dengan laba yang dilaporkan? Bila tidak, catatan atas laporan biasanya menjelaskan alasannya, misalnya kenaikan persediaan menjelang musim puncak. Akhirnya, lihat kewajiban kontinjensi atau komitmen sewa gerai yang akan jatuh tempo. Urutan ini membantu pembaca membentuk gambaran yang seimbang sebelum mengambil kesimpulan apa pun.
Tujuan latihan ini bukan untuk menilai apakah emiten tersebut menarik atau tidak. Tujuannya adalah melatih pembaca agar terbiasa memetakan laporan dengan struktur yang sama, sehingga ketika menghadapi emiten lain di sektor yang berbeda, otomatis pembaca akan bertanya pada titik-titik yang relevan.
Pengingat risiko
Selain itu, perlu diingat bahwa laporan tahunan diterbitkan setahun sekali, sementara kondisi bisnis bergerak lebih cepat. Banyak emiten juga menerbitkan laporan kuartalan yang dapat memberi sinyal antara. Pembaca yang ingin memantau secara berkala perlu membiasakan diri dengan dua ritme penerbitan ini agar tidak terkejut oleh perubahan yang muncul di luar jadwal laporan tahunan.
Bacaan lanjutan
Setelah memahami struktur dasar laporan, pembaca dapat melanjutkan ke bab-bab berikut: